

Hasta dónde llega ya el pago sin contacto en España
 Title Tag: Hasta dónde llega ya el pago sin contacto en España
Meta Description: El 95,6% de los pagos presenciales con tarjeta en España ya son sin contacto. De Apple Pay en 2016 al móvil como cartera: cifras, límites y lo que queda fuera.
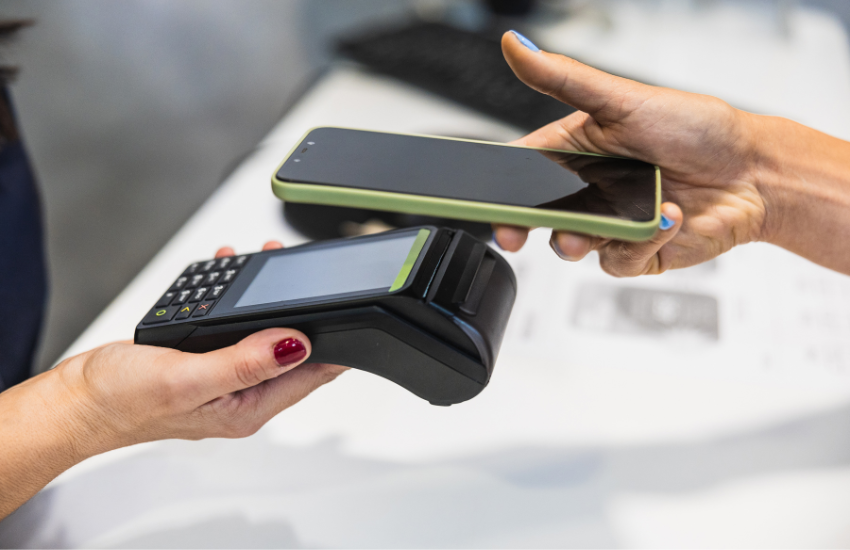
Hay gestos que desaparecen sin que nadie los eche de menos. Teclear el PIN en un datáfono es uno de ellos. En cualquier panadería, gasolinera o parada de taxi de España, el pago se resuelve hoy acercando el móvil, el reloj o la tarjeta durante un segundo, y solo las compras grandes obligan a recordar cuatro dígitos. El Banco de España lo cuantificó en su último informe semestral de pagos, correspondiente a la segunda mitad de 2025, con una cifra que hace diez años habría parecido una exageración. El 95,6% de las operaciones presenciales con tarjeta se realizaron sin contacto, y por importe el porcentaje apenas baja, hasta el 94%. En números absolutos fueron 5.280 millones de operaciones por 144.000 millones de euros en seis meses.
El punto de partida de esta historia tiene fecha. El 1 de diciembre de 2016, Apple Pay empezó a funcionar en España con Banco Santander, Carrefour y Edenred como primeros socios, y con una campaña de reembolsos del banco para animar a probarlo. El lanzamiento llegó tarde respecto a Estados Unidos y Reino Unido, pero encontró un país con una infraestructura de datáfonos ya preparada para el pago sin contacto y una banca que había repartido tarjetas con esa tecnología durante años. Lo que faltaba era la costumbre, y la costumbre llegó de golpe en 2020, cuando el miedo a tocar superficies convirtió el gesto de acercar el teléfono en la opción por defecto para millones de personas que nunca habían configurado una cartera digital.
Desde entonces el crecimiento no se ha detenido. El parque de tarjetas alcanzó los 126 millones a finales de 2025, un 10,2% más que un año antes, lo que equivale a dos tarjetas y media por habitante. Buena parte de esas tarjetas viven cargadas en un móvil y nunca salen del cajón. Los propios datos del Banco de España muestran que las tarjetas concentran el 65,9% de todas las operaciones de pago distintas del efectivo, con 32,1 euros de gasto medio por operación, señal de que se usan para cualquier compra cotidiana. Bizum, la otra pata del pago móvil español, superaba al cierre de 2025 los 30 millones de usuarios, con 1.237 millones de operaciones en el año, y desde octubre de ese año las transferencias inmediatas son obligatorias y al mismo precio que las ordinarias en toda la zona euro. El móvil ha dejado de ser una forma de pagar para convertirse en la cartera.
La pregunta que queda es hasta dónde llega esa cartera fuera de la caja del supermercado, y la respuesta es que llega casi a todo, pero no de forma uniforme.
En el transporte público de las grandes ciudades, el móvil ya sustituye al abono en muchos casos. En la administración, el pago de tasas online admite tarjeta, pero rara vez la cartera del teléfono. Y en el ocio online la aceptación depende del sector y del proveedor. El juego regulado, reservado a mayores de 18 años y sujeto a topes de depósito, lo ilustra bien, porque la mayoría de operadores con licencia admiten el pago con el móvil pero no todos aceptan cada cartera, y una guía reciente sobre casinos online compatibles con Apple Pay resume bien la situación al ordenar los operadores autorizados donde ese método funciona y advertir de que resulta útil pero no universal, porque sirve para ingresar y no para retirar.
Ese mapa desigual explica por qué el pago sin contacto no ha eliminado del todo la tarjeta física. Sigue haciendo falta para el alquiler de un coche, para la fianza de un hotel y para los comercios que aún no han renovado el datáfono. También sigue existiendo el límite a partir del cual el terminal exige el PIN, que en España fue de 20 euros durante años y que las entidades elevaron a 50 durante la pandemia, aunque en el móvil ese límite desaparece porque la autenticación la hace el propio dispositivo con la huella o la cara del usuario.
Ahí está la siguiente frontera. La biometría ha convertido el móvil en el medio de pago más seguro y a la vez el más cómodo, y las entidades ya trabajan en llevar esa misma lógica a las compras online, donde la doble autenticación obligatoria todavía se resuelve muchas veces con un código enviado por mensaje. La cartera digital europea, que los Estados miembros deben ofrecer a sus ciudadanos antes de que termine 2026, apunta a un escenario en el que la identidad, la tarjeta y la firma viajen en la misma aplicación. Cuando eso ocurra, el pago sin contacto habrá completado el camino que empezó en un datáfono de Carrefour en diciembre de 2016, y el PIN quedará como un recuerdo de cuando pagar exigía acordarse de algo.
Queda una duda que los datos no resuelven todavía, y es qué ocurre con quienes no quieren o no pueden pagar con el teléfono. El efectivo sigue siendo de curso legal y la ley de consumo obliga al comercio a aceptarlo, pero cada año que pasa el número de operaciones en metálico se reduce y los cajeros se alejan de los pueblos pequeños. El pago sin contacto ha ganado la batalla de la comodidad. La de la inclusión, la que decide si una persona mayor de un municipio de Soria puede comprar el pan sin un móvil, aún se está librando, y es la que dirá de verdad hasta dónde llega el pago sin contacto en España.